こんにちは。国分寺で社会保険労務士を営んでいる岡本です。
毎月必ずやってくる「給与計算」の業務、面倒ですよね…
しかし面倒であっても正確に給与計算は行う必要があります。
私の社労士の師はかつてこのように話していました。
「給与計算は労使関係の礎である」
労働契約は会社が労働力の提供の代わりに賃金(給与)を労働者に支払うことで成り立ちます。賃金とは労働契約の前提です。
これが、ずさんに扱われていた時に労働者はどのような気持ちになるのでしょうか。
「自分は大切にされていない」「社員を道具としてみているのでは…?」
このような気持ちになってもおかしくありません。
給与計算がなんとなくだと仕事も何となくされても文句が言えない。それくらい大切なものだと考えています。
気持ちの話はこのくらいにして実務のお話にうつっていきます。
現在では多くの企業がクラウド給与計算ソフトや勤怠管理システムを導入しており、勤怠データを連動させれば自動的に残業代や控除額が計算されるようになっています。
しかし、実務の現場で企業の賃金規程や給与明細、システムの設定画面を拝見すると、法律上誤った計算式のまま何年も給与計算が続けられているというケースに遭遇することが珍しくありません。
給与計算ソフトは非常に便利ですが、最初の「マスタ設定(計算式の分母や分子の設定、端数処理の設定など)」を行うのは人間です。もし初期設定や自社のルールそのものが労働基準法に違反していれば、システムは毎月正確に「間違った給与計算」を繰り返すことになります。
給与計算は詳しく解説すると分厚い本が出来上がってしまうため、今回は正社員などに多く適用される「月給制」のうち、誤りが多い基本的な部分に絞って解説します。
月によってカレンダーの日数や所定労働日数が異なるため、月給制は時給制に比べて法的な計算ルールが複雑で、思わぬ落とし穴がいくつも潜んでいます。
今回は100社以上の給与計算に携わってきた「自称給与計算マイスター」社労士の視点から、月給制における「正しい給与計算」をテーマに、「1時間あたりの賃金額の算出方法」「月平均所定労働時間の出し方」「残業代の基礎から除外できる賃金・できない賃金」「法的な明記がない不就労控除(欠勤・遅刻早退控除)の考え方」など、人事労務担当者や経営者が必ず押さえておくべき法的根拠と実務のポイントを解説します。
1時間当たりの賃金額(基礎単価)の算出方法
なぜ月給制なのに「時給換算」が必要なのか?
月給制は「1か月単位で基本給や諸手当の額を定める制度」ですが、実務上は必ず「1時間あたりの賃金額(単価)」を算出する必要があります。
その理由は大きく2つあります。
- 時間外労働・休日労働・深夜労働に対する「割増賃金(残業代)」を計算するため(労働基準法第37条)
- 遅刻・早退・欠勤などがあった場合の「不就労控除」を計算するため
法律が定める「1時間あたりの賃金額」の計算式
労働基準法第37条を受けて、労働基準法施行規則第19条第1項第4号では、月給制における割増賃金の基礎となる1時間あたりの賃金額の算出方法を次のように明確に規定しています。
月によつて定められた賃金については、その金額を月における所定労働時間数(月によつて所定労働時間数が異なるときは、一年間における一月平均所定労働時間数)で除した金額
これを計算式で表すと、以下のようになります。
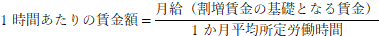
非常にシンプルな割り算に見えますが、実務上のミスの9割(体感ですが)は、この分数の「分母(月平均所定労働時間)」と「分子(割増賃金の基礎となる賃金)」の設定誤りから発生しています。
まずは分母から順番に詳しく見ていきましょう。
月平均所定労働時間の算出方法(分母の計算)
分子ではなく分母から説明するのは、ここがあいまいになっている会社が非常に多く今回のメインテーマだからです。極論ここだけ読んでくれればよいとさえ思っています。
なぜ「月平均」を使うのか?
2月は28日(うるう年は29日)しかありませんが、3月や5月は31日あります。また、ゴールデンウィークや夏季休暇、年末年始休暇がある月は、会社の所定労働日数が少なくなります。
もし、残業代の単価を「その月の実際の所定労働時間」で割って計算してしまうとどうなるでしょうか。
休日の多い月(所定労働時間が短い月)は分母が小さくなるため1時間あたりの残業単価が高くなり、逆に休日の少ない月は残業単価が安くなるという不合理な変動が毎月生じてしまいます。
そのため、労働基準法施行規則第19条では、月によって所定労働時間数が異なる場合には「1年間における月平均所定労働時間数」を分母として用いることを定めています。
月平均所定労働時間の正しい計算式
月平均所定労働時間は、以下の計算式で算出します。
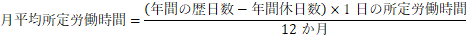
分子は言い換えると「1年間の所定労働時間の合計」になります。もし日ごとに所定労働時間が異なるシフト制などを採用している場合は、あらかじめ1年間の総所定労働時間を定める必要があるでしょう。
具体的な数字を当てはめて計算してみましょう。
【計算例】
- 1日の所定労働時間:8時間
- 年間休日数:120日
- 年間の歴日数:365日
- 年間の所定労働日数を出す
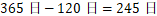
- 年間の総所定労働時間を出す
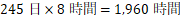
- 12か月で割って月平均を出す
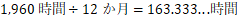
このケースでは、月平均所定労働時間は「163.33時間(または163:20)」となります。
実務でやりがちな「分母」の3大ミス
ここで、実務上よく見かける危険なミスを3つ紹介します。
① 根拠のないキリ番(160時間や170時間など)を使っている
「昔の担当者が170時間で設定していたから」「計算しやすいように168時間にしている」といった会社がまれにあります。
割り算の性質上、分母の数字が大きくなればなるほど、計算結果(1時間あたりの単価)は小さくなります。
上記の例で本来の月平均所定労働時間が「163.33時間」であるにもかかわらず、会社が勝手に分母を「170時間」として計算していた場合、算出される残業単価は法定の基準を下回ります。つまり、毎月すべての従業員に対して「残業代の未払い」を発生させている状態となります。
(逆に、本来の163.33時間よりも小さい「160時間」を分母にしている場合は、単価が高くなり労働者に有利となるため法的な問題は生じません。ただし、計算根拠があいまいなのは推奨されないため、根拠を明確にしたうえで労働者有利の数字に置き換えてください。)
② うるう年(366日)の考慮漏れ
4年に1度やってくる「うるう年」は、年間の歴日数が366日になります。年間休日数が120日で固定されている会社の場合、うるう年は年間所定労働日数が「246日」に増え、月平均所定労働時間は「164時間」に増えます。
就業規則(賃金規程)において、うるう年の取り扱いを定めておくとよいでしょう。
おすすめはうるう年は休日を1日増やす形で対応する方法です。つまり年間労働日数をうるう年であるか否かにかかわらず固定します。この場合は例題だと毎年245日の年間労働日数となり、計算式に変更がありません。
うるう年に労働日を1日増やしてしまうとうるう年だけ計算式を変更する必要が出てくるため、この変更もれ、戻し忘れで給与計算の誤りが発生します。
③ 「所定休日」と「特別休暇」の混同
夏季休暇(お盆休み)などを「会社の所定休日(最初から労働義務がない日)」として設定しているのか、それとも「特別休暇(本来は労働日だが、有給の休暇として休ませる日)」として設定しているのかによって、年間休日数が変わります。自社の就業規則の条文と、計算式の年間休日数が正確に一致しているかを必ず確認してください。
休暇であれば年間休日には含まないため、計算式上は労働日になりますが、労働者目線では年間休日 + 特別休暇(夏季休暇・年末年始休暇など)が実質的なお休みの日になります。
残業代の基礎単価に含める賃金・除外できる賃金(分子の計算)
分母が確定したら、次は分子となる「割増賃金の基礎となる賃金(基礎賃金)」です。ここが労働基準監督署の調査(臨検)において最も厳しくチェックされ、是正勧告が多発するポイントです。
原則:毎月支払われる賃金は「すべて含める」
「残業代の計算は『基本給』だけで計算すればよい」と誤解している経営者様が少なくありません。
しかし、労働基準法上の大原則は、「名称のいかんを問わず、通常の労働時間または労働日の労働に対する対価として支払われる賃金はすべて基礎賃金に含める」というものです。
したがって、基本給だけでなく、以下のような手当はすべて分子(基礎賃金)に合算しなければなりません。あくまで一例であり原則すべてです。
役職手当・職責手当・資格手当・技能手当・営業手当・地域手当・物価手当・調整手当・職務手当など
歩合給についても残業代の基礎に入れる必要がありますが、残業時間なども含めた総労働時間で除した金額を分子として1時間当たりの基礎単価とするとされています。
例外として除外できる「7つの除外賃金」
ただし、労働者の個人的な事情(家族構成や住居費、通勤距離など)に基づいて支給される手当まで基礎賃金に含めてしまうと、「扶養家族が多い人や遠方から通勤している人ほど、同じ仕事をしていても残業代が高くなる」という不公平が生じます。
そこで、労働基準法第37条第5項および労働基準法施行規則第21条において、以下の7つの賃金については、割増賃金の基礎から除外することが定められています。
あくまで限定列挙の形で示されているため、除外できるのはこの7つのみです。
- 家族手当
- 通勤手当
- 別居手当(単身赴任手当など)
- 子女教育手当
- 住宅手当
- 臨時に支払われた賃金(結婚祝金、出産祝金、傷病見舞金、退職金など)
- 1か月を超える期間ごとに支払われる賃金(賞与・ボーナスなど)
この7つ以外の名称の手当を、会社独自の判断で勝手に除外することは一切認められません。
「名称」ではなく「実質(支給要件)」で判断される
ここで絶対に知っておかなければならないのが、「家族手当」「住宅手当」「通勤手当」という名前がついていれば無条件で除外できるわけではないという点です。
行政通達(昭和22年9月13日発基第17号、昭和63年3月14日基発第150号など)により、除外できるかどうかは手当の「名称」ではなく「実質(どのような基準で支給されているか)」によって厳格に判断されます。
実質で判断されるため「扶養手当」という名前だが性質が家族手当であれば除外賃金として認められます。
① 住宅手当の落とし穴
- 除外できるケース
家賃や住宅ローンの額という「住宅に要する費用」に比例して支給されるもの(例:家賃の30%を支給、家賃5万円以上は2万円・5万円未満は1万円を支給など)。
- 除外できないケース
住宅の形態や費用に関係なく「全員に一律2万円」「賃貸・持ち家を問わず世帯主に一律3万円」のように、費用と無関係に定額で支給されるもの。
全員や特定の属性に一律で支給される住宅手当は、実態として「基本給の一部(生活補助手当)」とみなされるため、割増賃金の基礎(分子)に含めなければなりません。
② 家族手当の落とし穴
- 除外できるケース
扶養家族の人数に応じて支給されるもの(例:扶養義務のある配偶者1万円、子1人につき5,000円など)。
- 除外できないケース
扶養家族の人数に関係なく「既婚者には一律2万円」「世帯主であれば家族の人数を問わず一律1万5,000円」と定められているもの。
③ 通勤手当の落とし穴
- 除外できるケース
実際の通勤距離や定期券代(実費)に応じて支給されるもの。
- 除外できないケース
実際の通勤手段や距離に関係なく「全社員に一律月1万円」「出勤日数にかかわらず徒歩通勤者にも最低5,000円支給」とされている場合、その一律支給部分については除外できません。
実務上、「一律支給の住宅手当(例:月2万円)」を除外賃金としてシステム設定してしまっている企業が非常に多く見られます。もしこれが労基署の調査で指摘されると、その2万円を分子に戻して過去3年分の全社員の残業代を再計算し、差額を支払うよう是正勧告を受けることになります。自社の手当の「支給要件」を今一度確認してください。
不就労控除(欠勤・遅刻・早退控除)の考え方
月給制の給与計算において、残業代と並んで判断に迷うのが、従業員が欠勤や遅刻・早退をした際の「不就労控除(欠勤控除)」です。
実は労働基準法には「控除の計算方法」の明記がない
従業員が会社の所定労働日に休んだり遅刻したりした場合、その働かなかった時間分の賃金を月給から差し引くことは、「ノーワーク・ノーペイの原則」(民法第624条第1項:労働者は、その約した労働を終わった後でなければ、報酬を請求することができない)に基づき法的に認められています。
しかし、重要なポイントとして、労働基準法には「月給制において欠勤や遅刻・早退があった場合、どの計算式を使っていくら控除すべきか」という直接の明文規定が存在しません。
残業代の基礎単価については厳格に定められているにもかかわらず、不就労控除についてはふわっとしています。
法律で定めがないため、各会社で賃金規程にルール定めて計算することになります。
法律の定めがないから何でもよいわけではもちろんなく、一定の合理性が求められます。
「完全月給制」と「日給月給制」の違い
なんとなく月給制という言葉を使いますが、大きく分けて2つの種類があります。
- 完全月給制
1か月の賃金額が完全に固定されており、遅刻・早退や欠勤があっても一切賃金を減額(控除)しない制度。
- 日給月給制
1か月単位で基本給等の額を定めているものの、欠勤や遅刻・早退があった場合には、その不就労日数・時間に応じた賃金を控除する制度。
世の中で一般的に「月給制」と呼ばれているものの大半は、この「2. 日給月給制」にあたります。「1.完全月給制」は役員や労働基準法上の管理監督者などで使われることが多いです。(ただし管理監督者も深夜割増賃金は対象となるため、「完全月給」といえるかは疑問がありますが…) 一つ注意点として、賃金規程に「欠勤や遅刻があった場合は控除する」という旨と具体的な計算式が規定されていなければ、法律上は「1. 完全月給制」とみなされ、欠勤しても給与を満額支払わなければならないと判断され鵜余地が残ります。働かなかった時間分を控除する場合は必ず定めを置きましょう。
不就労控除の計算式における「分母」の選び方と逆転現象の罠
欠勤控除(1日あたりの控除額)を計算する際、実務上は主に以下の2つのパターンのいずれかを就業規則に定めることになります。
- パターンA:年間平均の「月平均所定労働日数」を分母にする方法
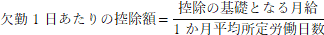
- パターンB:「その月の実際の所定労働日数」を分母にする方法
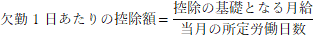
多くの企業では、割増賃金の計算と基準を揃えるために「パターンA(月平均所定労働日数)」を採用しています。しかし、パターンAを採用する場合には、実務上必ず対策しておかなければならない「逆転現象の罠」があります。
【具体例で見る逆転現象】
ある会社の月給が30万円、月平均所定労働日数が「20日」(1日あたりの控除単価=15,000円)だったとします。
- ケース①:当月の所定労働日数が「19日」の月(2月や大型連休のある月)に、19日すべて欠勤(全休)した場合
19日 × 15,000円 = 285,000円が控除されます。
すると、300,000円 - 285,000円 = 15,000円 となり、1日も出勤していない(全休した)にもかかわらず、15,000円の給与が発生してしまいます。
- ケース②:当月の所定労働日数が「22日」の月に、1日だけ出勤して「21日欠勤」した場合
21日 × 15,000円 = 315,000円が控除されます。
すると、300,000円 - 315,000円 = -15,000円 となり、1日働いたにもかかわらず、給与がマイナス(0円)になってしまいます。(働いた1日分の賃金が支払われないため、法違反となります。)
この不合理を防ぐためには、賃金規程において以下のような調整規定(但し書き)を設けておくことが必要となります。
- 「月間すべてを欠勤した場合は、当該月の対象賃金は支給しない(0円とする)」
- 「欠勤日数がその月の所定労働日数の半数(または一定日数)を超える場合は、控除計算ではなく『出勤日数 × 日割単価』を支給する方式に切り替える」
個人的には欠勤控除についてはパターンB、遅刻早退控除についてはパターンAを採用するのをおすすめしていますが、自社がわかりやすいと思う方法をとりましょう。
不就労控除の「分子(どこまでの手当を控除対象にするか)」
欠勤控除を計算する際、分子にどの手当を含めるかも就業規則で明確に定めておく必要があります。
- 「基本給のみ」を控除対象とするのか
- 「基本給+役職手当+資格手当」など、割増賃金の基礎となる手当と同じ範囲を控除対象とするのか
- 「基本給+役職手当+資格手当」などに加え、家族手当や住宅手当など固定の手当をすべて対象とするのか
たとえば、家族手当や住宅手当といった生活保障的な手当まで欠勤1日ごとに日割り控除してしまうと、従業員の生活への打撃が大きいため、一般的には「基本給および職務に関連する手当」を対象とし、家族手当・住宅手当・通勤手当は控除対象から外す(ただし1か月全休の場合は不支給とする)といった設計にするのが一般的です。
「遅刻3回で1日分カット」などは違法(減給の制裁との違い)
ノーワーク・ノーペイの原則によって許される不就労控除は、あくまで「実際に働かなかった時間分」に限られます。
例えば、15分遅刻した従業員に対して「15分相当額」を控除するのは適法な不就労控除です。
しかし、「15分遅刻したら1時間分の給与をカットする」「遅刻3回につき欠勤1日とみなして1日分の給与を引く」といった取扱いは、実際に働いた45分やその日の労働に対する賃金まで奪うことになり、労働基準法第24条(全額払いの原則)違反となります。
もしこれを「懲戒処分(ペナルティ)」として行うのであれば、就業規則の懲戒規定に基づく「減給の制裁(労働基準法第91条)」の手続きを踏まなければならず、その場合でも「1回の減給額は平均賃金の1日分の半額以内、かつ総額が一賃金支払期における賃金総額の10分の1以内」という厳格な上限規制が適用されます。(計算が面倒なうえ、たいして引けません)安易なペナルティ控除は避けてください。
その他給与計算で注意する点
ここまで解説した単価計算や控除計算のほかにも、月給制の給与計算においてミスが起きやすい重要ポイントを3つ挙げます。
時間と金額の「端数処理」のルール
給与計算では大抵の場合「端数」が発生します。「切り捨て」にしてよいものとダメなものが通達(昭和63年3月14日基発第150号)で明確に決まっています。
① 労働時間の端数処理
- 毎日の労働時間:1日単位で15分や30分未満を切り捨てることは違法です。労働時間は毎日1分単位で集計しなければなりません。
- 1か月の合計時間:1か月間の時間外労働、休日労働、深夜労働のそれぞれの時間数の合計に1時間未満の端数がある場合、「30分未満の端数を切り捨て、30分以上を1時間に切り上げる」ことは事務簡便を目的として適法と認められています。
しかし、現在の給与計算のシステムからすれば1か月ごとの労働時間を丸める必要性はないと考えます。
② 賃金額の端数処理
- 1時間あたりの賃金額および割増賃金額:円未満の端数が生じた場合、「50銭未満を切り捨て、50銭以上1円未満を1円に切り上げる(四捨五入)」ことが認められています。
- 1か月における割増賃金の総額:1円未満の端数が生じた場合、同じく「50銭未満を切り捨て、50銭以上1円未満を1円に切り上げる(四捨五入)」ことが認められています。
※単価計算や割増賃金計算において「1円未満の端数をすべて切り捨てる」という設定は労働基準法第37条違反となります。数円の差であっても違法な切り捨てとならないよう、給与ソフトの端数処理設定(四捨五入または切り上げ)を必ず確認してください。
個人的には、1時間単価については小数点第3位を四捨五入(もしくは切り上げ)とし、実際の支給額は小数点切り上げ、控除額は小数点切り捨ての労働者有利(といっても1円2円)をおすすめしています。
割増率の正確な区分(月60時間超の50%割増と休日の違い)
割増賃金を計算する際の「割増率」についても、以下の区分を正確にシステムへ反映させる必要があります。
| 労働の区分 | 法定の割増率 |
| 時間外労働(月60時間以下) | 25%以上(×1.25) |
| 時間外労働(月60時間超) | 50%以上(×1.50) |
| 法定休日労働 | 35%以上(×1.35) |
| 深夜労働(22時〜翌5時) | 25%以上(×1.25) |
特に注意すべきは以下の3点です。
- 月60時間超の割増率引き上げ(50%以上)
2023年4月1日より、中小企業に対しても月60時間を超える時間外労働の割増率(50%以上)が全面適用されています。古い給与ソフトやエクセル計算のまま25%で据え置かれていないか注意が必要です。
- 「所定休日」と「法定休日」の区別
完全週休2日制(土日休み)の会社で、日曜日を「法定休日」、土曜日を「所定休日」と定めている場合、土曜日に出勤した時間は「休日労働(1.35)」ではなく、週40時間を超えた分が「時間外労働(1.25)」となります。一方、日曜日に出勤した時間は「法定休日労働(1.35)」となり、この時間は上記「月60時間」のカウントには含まれません。
- 「法定残業」と「法定外残業」の区別
時間外労働について、1日の所定労働時間を8時間未満で定めていた場合、所定労働時間を超えて8時間までの時間は割増賃金の支払いは必要ないものの、本来の月給には含まれていない残業(一般的には法定外残業や所定残業といいます)になるため、1.00の通常の1時間単価の賃金は支払う必要があります。なお、給与計算を簡単にするため法定外残業も1.25倍で支払うと賃金規程に定めている会社も多くあります。
固定残業代(みなし残業代)を導入している場合の差額精算
月給の中に一定時間分の残業代を含めて支給する「固定残業代制度(定額残業代制度)」を採用している企業も多いと思います。
最高裁判所の判例(日本ケミカル事件)により、固定残業代が適法と認められるためには、以下の要件を満たす必要があります。
- 明確区分性:通常の労働時間の賃金にあたる部分と、割増賃金にあたる部分とが明確に判別できること(例:「業務手当:月30時間分の時間外労働に対する割増賃金として50,000円を支給する」と明記されていること)。
- 差額精算の合意と実行:実際の時間外労働等の時間数が固定残業時間を超えた場合(または深夜労働や休日労働が発生して固定残業代の金額を上回った場合)には、正しい計算式に基づいて算出した差額を、当月の給与で確実に追加支給すること。
「固定残業代を払っているから、時間集計や単価計算はアバウトでいい」というのは誤りです。むしろ固定残業代を導入している企業こそ、正確な「月平均所定労働時間」と「基礎賃金」の設定がなければ、何時間分の残業代に相当するのか、いつ差額が発生するのかを証明できず、制度全体が無効と判断される致命的なリスクを抱えることになります。
(固定残業代が残業代の基礎単価に含まれる手当として判断され、その上残業みなしとしていた時間分も含めて残業代の支給を命じられるケースもあります。社員数が多ければとんでもない金額となります。)
私の顧問先にも固定残業代を使っている会社は少なくありませんが、社労士としてはあまりお勧めしがたい制度です。
まとめ
月給制における「正しい給与計算」の法的根拠と実務のポイントについて解説してきました。
今回の要点を整理します。
- 1時間あたりの賃金額は「基礎賃金(分子) ÷ 月平均所定労働時間(分母)」で算出する(労基法施行規則第19条)。
- 分母となる「月平均所定労働時間」は、年間の所定労働時間を12か月で割って正確に算出し、根拠のない数字で単価を下げてはならない。
- 分子から除外できる手当は法令で定められた「7つの除外賃金」のみであり、住宅手当や家族手当であっても「一律支給」のものは除外できない(基礎に含める必要がある)。
- 不就労控除(欠勤・遅刻早退控除)は労働基準法に計算式の明記がないため、必ず就業規則(賃金規程)に具体的な分母・分子のルールを定め、全休や多数日欠勤時の逆転現象を防ぐ規定を設ける。
- 端数処理のルール(1円未満の切り捨て禁止、毎日の労働時間の1分単位集計)や、月60時間超の割増率(50%以上)が給与ソフトに正しく設定されているかを確認する。
給与計算は、繰り返しになりますが会社と従業員との「信頼関係」そのものです。
毎月当たり前に振り込まれている給与の裏側に、計算ミスが潜んでいれば、ある日突然、退職者からの未払い残業代請求や労働基準監督署の是正勧告という形で表面化し、会社の資金繰りと信用に大きなダメージを与えます。
「自社の給与計算ソフトの設定が法律通りになっているか一度診断してほしい」「就業規則(賃金規程)の条文と、実際の給与計算のロジックがズレている気がする」「手当の設計や固定残業代を見直したい」とお考えの経営者様・人事ご担当者様は、ぜひ一度弊所までご相談ください。プロの社労士の視点で、貴社の給与計算と規程をチェックし、安心できる労務管理体制を整えます。
ファーストステップ社会保険労務士事務所
社会保険労務士 岡本 純輝
東京都国分寺市東戸倉1-17-56
電話番号:070-8965-3670
Webサイト:https://firststep-sr.com/